

一封道歉信,把全球市值最高的公司推到了同一个问题面前:如果掌舵人明天不在了,谁来接着开这艘船?黄仁勋执掌英伟达三十多年,从没安排过明确的二号位,如今这家公司的一举一动,牵动着整个AI产业的神经。"接班人"三个字,第一次从遥远的假设,变成了现实的治理课题。
先把公开事实摆清楚。美东时间11月8日,黄仁勋在致全体员工的信中承认个人生活失当并公开致歉;同一天,英伟达董事会宣布由独立董事组成委员会、聘请外部律师,围绕相关安全疑虑启动独立调查。公司发言人同时表态,黄仁勋将继续担任CEO,履职不会中断。但资本市场没有等待:下一个交易日开盘,股价一度大幅低开,外部分析师开始公开讨论管理层变动的可能性。
真正让这场风波不同于普通公司丑闻的,是一个朴素的事实:这家市值一度突破五万亿美元的公司,至今没有公布过任何明确的交棒安排。黄仁勋本人多次表示希望长期执掌公司,他围绕自己搭建了一套高度扁平的组织——没有人被公开培养、历练或推到继承者的位置上。换句话说,问题不是"接班人是谁",而是"接棒的人从哪来"。
一家把"个人判断力"写进护城河的公司,它的组织、技术、估值与公众形象,分别面临怎样的传承考验。四个学术切口,一个一个拆。
▎维度一:公司治理——扁平架构里长不出二号位
先看组织本身。英伟达内部超过六十名高管直接向黄仁勋汇报,没有COO,没有传统意义上的副董事长,供应链采购、客户配额、软件路线图,掌门人都深度参与。他解释过这套设计的逻辑:传统事业部制容易形成信息壁垒,而英伟达应该像一整个计算堆栈那样运转,让所有部门围绕同一个目标协作。这套架构在他掌舵时确实高效,但它有一个天然的副作用——六十个直接汇报者,每个人都很强,却没有一个人经历过"替全公司做最终决定"的实战。
黄仁勋并不讳言这一点。今年3月他在一档播客节目中公开说,自己不相信正式的继任计划;他更愿意在日常工作中持续向整个团队传递知识、判断和决策逻辑,而不是提前指定某一个人。这在管理学里其实是一组经典路线之争:一种是苹果与伯克希尔·哈撒韦式的显性继任规划,提前确认人选、设置过渡期,用确定性换取市场平稳;另一种是"传帮带"式的隐性培养,赌的是组织在日常决策中自然长出下一代的判断力。
这一领域的研究者通常拿什么做证据?组织行为学里常用高管团队数据做结构化分析:统计汇报关系、测量决策权的集中度,再追踪创始人离任前后公司战略连续性的变化。大量案例研究指向同一个结论:更替风险的高低,不取决于有没有名单,而取决于二号位置的决策经验是否真的积累过——名分可以空着,经验不能。
英伟达还有一个特殊变量:家族成员在内部任职。女儿负责实体AI相关产品营销,儿子管理机器人产品线,女婿则负责AI基础设施的客户合作,去年起部分员工与合作伙伴甚至用"军师"来形容后者。这些任命都经过了独立董事审批的薪酬程序,公司也多次否认存在家族交棒安排——但在治理研究中,"权力交接的不确定性"叠加"家族色彩",本身就是董事会必须正面回答的命题。
▎维度二:芯片生态——技术判断力才是最难复制的资产
接替一位CEO,通常接的是业务;接替黄仁勋,接的是判断。过去十几年,英伟达最关键的一次决策不是造出更强的GPU,而是坚持把 CUDA 这套软件栈开放给所有开发者——在AI爆发之前,它是一笔看不到回报的研发开支;在AI爆发之后,它成了全球几乎所有AI训练任务绕不开的地基。这种"提前十年下注"的判断,正是后来者最难继承的部分:经验可以交接,胆识没法交接。
看一眼英伟达现在的技术节奏,就知道这份判断力的分量。今年3月的开发者大会上,Vera Rubin超级AI平台宣布全面量产,官方口径称其每瓦特的Token生成能力较上一代大幅提升;再往后的架构路线图已经排到了2028年。这意味着下一任掌门人接手的那一刻,手里同时捏着好几条正在推进的芯片工程——哪条加注、哪条止损、哪条等一等,每个选择都以十亿美元计。
这也是为什么资本市场更看好技术线而非财务线的高管接棒。被分析师反复提及的人选之一,是主导数据中心业务、深耕英伟达二十二年的工程师,早年正是这套软件栈的核心开发者之一——用前员工的话说,"几乎所有营收都出自他的部门"。而芯片设计本身,恰恰是一门晶体管级验证的学科:一个逻辑门的速度、功耗、稳定性,都要在原子尺度上建模、仿真、再优化,任何口号都替代不了这一层。懂这层的人做判断,和不懂这层的人做判断,是两种风险管理。

更深层的问题在于生态。英伟达真正的护城河从来不是单颗芯片的性能,而是"硬件—软件—开发者习惯"这个闭环。客户更换供应商,意味着重写代码、重训模型、重建供应链,成本高到让竞争对手只能争夺增量市场。守护这套闭环,需要掌门人既懂工程又懂布道——而这样的人才画像,全行业都稀缺。
▎维度三:关键人风险——当估值挂在一个人的判断上
公司金融里有个专门的概念,叫关键人风险:当一家公司的价值高度依赖某位核心人物,这个人的健康状况、声誉与去留,都会成为估值公式里的变量。大多数公司里这只是理论;在一家全球市值第一、被公认为"AI产业总开关"的公司里,它是可以实时观察到的市场价格。
市场的反应已经说明了一切。致歉信公开后的第一个交易日,股价一度低开近百分之九,随后跌幅收窄——耐人寻味的不是跌,而是"跌多少算合理"本身没有答案。因为英伟达的收入模型没有任何变化,变化的是投资者对未来决策质量的预期。还有一层容易被忽略的结构:黄仁勋持股约百分之三点六,是公司第五大股东,但并不持有超级投票权——他对公司的掌控,靠的从来不是股权,而是三十三年积累的威望与判断记录。
学术界研究这类问题有一个标准工具:事件研究法。把一次公司治理事件当作自然实验,对比事件日前后股价偏离大盘的"异常收益",就能量化出市场为这场风波标注了多大的风险溢价。同一条研究线还发现,治理结构清晰、人选安排明确的公司,在同类危机中的股价回撤显著更小——确定性本身,就是可以定价的资产。
最辛辣的判断来自卖方分析师:"英伟达不是一家普通公司,黄仁勋也不是一位普通CEO,他几乎就是英伟达本身。"这句话在牛市里是赞美,在危机里就是风险敞口——当"人和公司"在投资者心中合为一体,折现未来现金流时就必须多问一句:如果那个名字换掉了,故事还成立吗?这正是本轮风波留给所有投资人的估值难题。
▎维度四:魅力领导——当CEO成为被崇拜的对象
在科技行业,黄仁勋的公众形象是罕见的。黑色皮夹克是他的固定战袍,主题演讲被粉丝称作"AI界的春晚",甚至连"Jensanity"这样由他名字造出的词都流传开来——严格说,这是一个被粉丝化的CEO。管理学把这种领导风格称为魅力型领导:追随者认同的不是职位,而是这个人本身;它的动员效率极高,代价是把组织的命运和个人的光环绑在一起。
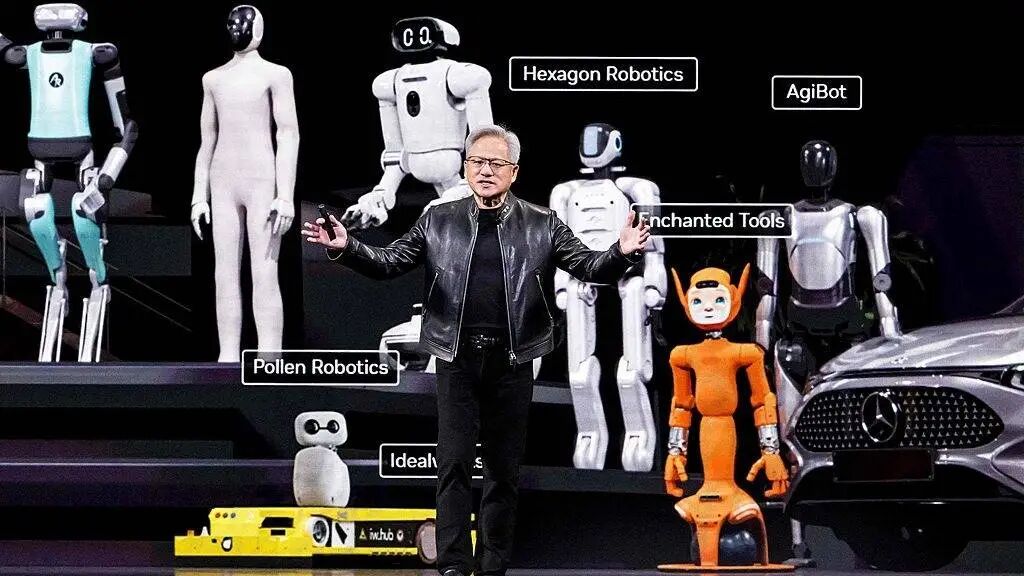
传媒心理学对这套机制有成熟的解释。观众与远方的公众人物之间会形成一种单向的准社会关系:粉丝觉得自己认识他,尽管对方根本不知道自己是谁。黄仁勋的科普式演讲、风趣段子、亲民路线,恰好是塑造准社会关系的完美素材——每一次登台都在为"英伟达=黄仁勋"这个等式添一笔。等到品牌与人合一,公司省下了天价的广告费,却也把声誉风险管理变成了一道单选题。
这一领域的实证研究怎么做?常用方法是内容分析加受众实验:对CEO的公开言论做长期编码,追踪其人设关键词的演变;再用实验测量危机事件前后,公众对公司的信任度变化有多少可以被"对个人的好感"解释。研究结果反复提醒企业:魅力红利和声誉风险是同一枚硬币的两面——观众因为"你"而爱屋及乌,也会因为"你"而殃及整个品牌。
对下一位掌舵人来说,这才是最隐蔽的难关。他不仅要接下业务,还要接下一场持续三十年的"人格化叙事",并活在所有人的比较目光里。组织理论给出的解法是尽早把魅力制度化:让公司的权威来自流程、产品与文化,而不是某个具体的人。传承最好的准备,其实是让公众提前习惯——英伟达不是任何一个名字,而是一套能自己运转的体系。
一封道歉信,把四个问题同时摆上了桌面:组织层面,扁平架构要不要留一个真正的二号位;技术层面,判断力如何沉淀为制度而不是直觉;估值层面,关键人风险究竟值多少个百分点的折现率;形象层面,一家公司如何学会不再依靠一张脸来讲故事。接班从来不是指定一个名字那么简单——它是让一家公司,慢慢学会在任何人缺席时依然向前。